Das Obligatorium macht die Schweiz robust
Matti Leppälä, der oberste Pensionskassenlobbyist Europas, kämpft tapfer gegen die Ignoranz der Regulatoren. Unermüdlich setzt er sich für mehr Verständnis der Anliegen der 2. Säule ein.
WeiterlesenWährend jährlich mehr Länder im Marsh CFA Global Pension Index abgebildet werden, bleibt die Schweiz stabil auf Rang 11 des Rankings. Wir haben mit Philipp Weber über die Spitzenreiter der Studie gesprochen und warum nicht alle Ideen aus anderen Ländern übertragbar sind.
Herr Weber, der Global Pension Index hat wie Ihr Arbeitgeber einen neuen Namen. Die Studie erscheint aber zum 18. Mal. Was ist fĂĽr Sie die Haupterkenntnis aus dem Report?
Es ist eine Bestätigung der Resultate, die wir in den vorangehenden Jahren gesehen haben. Eine Überraschung sehen wir nicht. Das wäre auch komisch, da wir versuchen, einen über die Zeit konsistenten Ansatz zu verwenden. In einigen Ländern gibt es Reformen, deswegen kann sich die Rangierung einzelner Systeme marginal verschieben. Der Rang der Schweiz war relativ stabil über die letzten Jahre.
Eine persönliche Haupterkenntnis ist, dass die Ausgestaltung des Ruhestands flexibler werden muss – insbesondere müssen wir Antworten auf die Frage finden, wann Menschen Einkommen beziehen und wie wir die Grenze zwischen Erwerbstätigkeit und Ruhestand ziehen.
Sie betonen die Kontinuität, doch was ist in der Studie neu dieses Jahr?
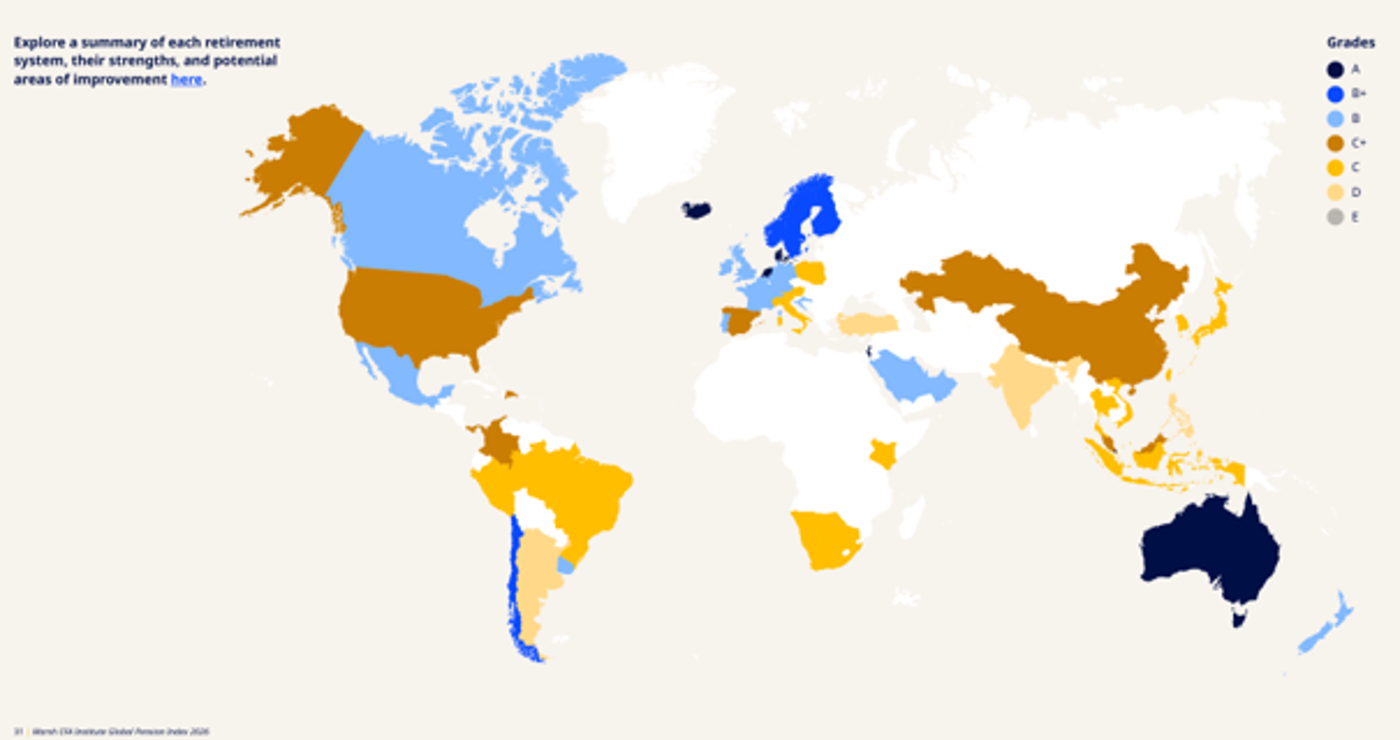
Wir versuchen kontinuierlich, die Abdeckung auszubauen. So kamen die Länder Katar, Kenia und die Dominikanische Republik neu dazu und wir decken damit bereits 66% der Weltbevölkerung ab. Es geht darum, einen möglichst repräsentativen Vergleich der weltweiten Vorsorgesysteme zu machen. Deswegen wird auch die Methodologie laufend verfeinert. Einzelne Länder erweitern auch die Daten, die sie zur Verfügung stellen, oder passen sie an.
Die Architektur wurde also nicht auf den Kopf gestellt?
Korrekt. Es geht bei diesem Index darum, das Thema Vorsorge möglichst kontinuierlich und ganzheitlich anzugehen. Wir schauen nicht nur spezifisch auf die berufliche Vorsorge, sondern betrachten die Altersvorsorge insgesamt. Wenn man beurteilen will, wie gut die Menschen im Alter abgesichert sind, spielen auch Faktoren wie die Arbeitslosigkeit in den höheren Alterssegmenten oder die Verschuldung der Haushalte eine Rolle.
Was bedeuten die drei Subindizes mit den Bereichen Angemessenheit, Nachhaltigkeit und Integrität?
Der Index basiert auf dem gewichteten Durchschnitt dieser drei Teilindizes. Der Bereich Angemessenheit der Vorsorgeleistungen misst, wie hoch die Leistungen des gesamten Systems sind. Bedeutend ist in diesem Zusammenhang z.B. die Lohnersatzquote. Im zweiten Bereich Nachhaltigkeit geht es um die Finanzierung des Systems. In diesem Zusammenhang wird vielfach über Länder wie Dänemark mit der automatischen Erhöhung des Rentenalters oder Schweden, das seine 1. Säule bereits in den 90er-Jahren nach den Grundsätzen der finanziellen und aktuariellen Nachhaltigkeit ausgerichtet hat, gesprochen. Für den dritten Bereich Integrität ist der Fall der Niederlande beispielhaft mit besonders hohen Anforderungen an die Governance und Professionalisierung.
Was kann die Schweiz von den Niederlanden lernen, die Spitzenreiter der Studie sind?
Was die Niederlande auszeichnet, ist ein sehr stark konsolidiertes Vorsorgesystem. Es gibt mittlerweile noch rund 150 Pensionskassen in diesem Land, die ein Vermögen von über 1700 Mrd. Dollar verwalten. Zum Vergleich: In der Schweiz verwalten etwa 1300 Pensionskassen ein Vermögen von rund 1500 Mrd. Dollar. Wenige grosse Pensionskassen können mehr Geld und Zeit in ihre «Führungsinfrastruktur», Governance und Professionalisierung investieren. In anderen Systemen wie dem Milizsystem der Schweiz, mit einer zusätzlich viel stärker fragmentierten Pensionskassenlandschaft, können die entsprechenden Governance-Regelungen aus den Niederlanden nicht ohne weiteres übernommen werden.
Womit zeichnet sich das dänische System aus, das den zweiten Rang belegt?
Die Dänen gehen sehr konsequent vor, um die langfristige Finanzierung ihres Vorsorgesystems sicherzustellen. In Dänemark wird das Rentenalter automatisch an die Lebenserwartung angepasst. Sie haben bereits heute eines der höchsten Rentenalter und mit dem Automatismus ist absehbar, wohin sich das Rentenalter in den nächsten Jahren bewegt. Da ist man auf der sicheren Seite, um die langfristige Finanzierung sicherzustellen.
Gibt es neben Dänemark noch andere ähnliche Beispiele?
Ja. In Schweden wird die 1. Säule als ein sogenanntes «Notional Defined Contribution System» geführt. Das heisst, man zahlt bei der 1. Säule auf sein virtuelles, zinstragendes Konto ein. Der Zinssatz und der Umwandlungssatz tragen dem Wachstum der Lohnsumme und den demografischen Gegebenheiten Rechnung. Das System ist daher per Konstruktion an den Grundsätzen der finanziellen Nachhaltigkeit ausgerichtet.
Könnte man dieses nordische Modell auch in der Schweiz einführen?
Da bin ich vorsichtig. Die Schweiz ist ein anderes Land mit anderen Gegebenheiten. In der Vergangenheit haben wir gesehen, dass Reformen in der Schweiz nicht so leicht sind. Denken wir nur an die letzte BVG-Reform, die abgelehnt wurde. In der Schweiz kennen wir eher eine politische Problemlösung, bei der lange und intensiv zwischen den verschiedenen Anspruchsgruppen verhandelt wird und die nachher noch einem Volksvotum standhalten muss. Technische Lösungsansätze, die schwerer zu vermitteln sind, dürften es in unserem Schweizer System daher eher schwer haben.
Wir sollten aber auch immer realistisch bleiben und im Auge behalten, was zur Schweiz passt und was hier umsetzbar ist.
Ein weiterer Ausbau der 1. Säule nach dem Vorbild mancher der erwähnten Länder wäre hierzulande wahrscheinlich kaum mehrheitsfähig.
Philipp Weber ist seit 2021 Head Investment Consulting Schweiz bei Marsh (früher Mercer Schweiz). Weber studierte Volkswirtschaftslehre und Finanzwirtschaft an der Universität St. Gallen (HSG). Als Anlageberater beschäftigt er sich seit 2010 mit Themen der beruflichen Vorsorge.
Der Marsh CFA Institute Global Pension Index (MCGPI) vergleicht Vorsorgesysteme weltweit, zeigt deren Stärken auf und benennt mögliche Reformbereiche, die angemessenere und nachhaltigere Rentenleistungen mit einem hohen Mass an Integrität ermöglichen würden. In diesem Jahr vergleicht der Index 55 Vorsorgesysteme weltweit, darunter drei neue Länder – die Dominikanische Republik, Kenia und Katar – und deckt 66% der Weltbevölkerung ab. Die Ergebnisse sind online verfügbar.
Die Schweiz ist weiterhin im vorderen Mittelfeld auf Platz 11 rangiert. MĂĽsste sie nicht weiter vorne sein?
Als Schweizer gefällt es mir natürlich grundsätzlich, wenn die Schweiz in internationalen Vergleichsstudien möglichst weit vorne liegt. Wir sollten aber auch immer realistisch bleiben und im Auge behalten, was zur Schweiz passt und was hier umsetzbar ist. Wo sich die Schweiz nicht hinter den Klassenbesten verstecken muss, ist beim angesparten Kapital. Wenn wir das Vorsorgevermögen der 2. Säule im Vergleich zum Bruttoinlandprodukt (BIP) anschauen, haben wir in der Schweiz 167% des BIP angespart. Damit haben wir relativ mehr angespart als die Niederlande, die bei 150% des BIP liegen. Die Klassenbesten sind hier Island mit 191% und Dänemark mit 206%.
Im Bereich der Angemessenheit der Leistungen kommt die Schweiz vergleichsweise schlecht weg. Woran liegt das?
Wenn wir das genauer anschauen, stellen wir fest, dass bei den Systemen, die hier gut abschneiden, ein grosser Teil der Leistungen aus der 1. Säule stammt. Wir schauen insbesondere auch auf die Ersatzquoten bei mittleren und tieferen Einkommen, und gerade dort spielen die Leistungen der 1. Säule eine grosse Rolle. Das ist letztlich eine politische Frage: Ein weiterer Ausbau der 1. Säule nach dem Vorbild mancher der erwähnten Länder wäre hierzulande wahrscheinlich kaum mehrheitsfähig.
Bildet das Ranking alle Eigenheiten ab?
Da stellt sich zunächst die grundsätzliche Frage, was wir überhaupt messen können. Bei diesen Vergleichen müssen wir uns auf verfügbare Statistiken abstützen. Im Fall der Schweiz ist es so, dass der Wert auf Daten basiert, die von den Schweizer Behörden an die OECD zur Verfügung gestellt werden. Diese Daten stützen sich aktuell nur auf die minimalen gesetzlichen Leistungen. Wir wissen aber, dass der Anteil der überobligatorischen Leistungen substanziell ist. Ein grosser Teil der Pensionskassen wendet beispielsweise keinen oder einen reduzierten Koordinationsabzug an und viele Pensionskassen verwenden Sparbeitragssätze, die über dem gesetzlichen Minimum liegen. Es ist daher davon auszugehen, dass die Schweiz etwas besser dasteht, als es die offiziellen Statistiken vermuten lassen.
Wo sehen Sie weiteres Verbesserungspotenzial?
Es geht um Feintuning; es gibt keine «low hanging fruits», die grosse Sprünge ermöglichen würden. Bei der Höhe der Leistungen haben die Pensionskassen bereits ihre Hausaufgaben gemacht. Unsere Leistungen liegen deutlich über dem gesetzlichen Minimum. Punkto Nachhaltigkeit wäre es natürlich interessant, wenn zukünftige politische Reformen innovative Ansätze zur nachhaltigen Finanzierung der 1. Säule berücksichtigen würden. Im Bereich der Integrität können wir wohl kaum ein derart reguliertes System wie in den Niederlanden aufsetzen. Das wäre wahrscheinlich nicht mit unserer Milizkultur kompatibel. Nichtsdestotrotz können wir uns weiter professionalisieren.
Können wir uns das Rentenalter 65 weiterhin leisten?
Als Bürger würde ich es begrüssen, wenn man ein System verankern könnte, das sich an der Demografie und an der aktuariellen Wahrheit orientiert, sodass man ein bisschen wegkommt von diesem eher starren Ansatz, wie wir ihn in der Schweiz verfolgen. Aber das ist meine persönliche Meinung.
Matti Leppälä, der oberste Pensionskassenlobbyist Europas, kämpft tapfer gegen die Ignoranz der Regulatoren. Unermüdlich setzt er sich für mehr Verständnis der Anliegen der 2. Säule ein.
WeiterlesenIn der öffentlichen Debatte ist oft von sinkenden BVG-Renten die Rede. Doch die Rente ist nicht die einzige Form des Leistungsbezugs. Die Versicherten haben nämlich ein gesetzlich verankertes Recht, bei der Pensionierung mindestens einen Viertel ihres Altersguthabens als Kapital zu beziehen.
WeiterlesenDie mehrjährige Phase des Leistungsabbaus in der 2. Säule ist vorbei, die Talsohle ist durchschritten. Die Ergebnisse der 24. Pensionskassenstudie von Swisscanto zeigen, dass die Schweizer Pensionskassen finanziell sehr gut aufgestellt sind. Dies sollte nun auch Leistungsverbesserungen ermöglichen.
Weiterlesen
«Wir sollten realistisch bleiben»